
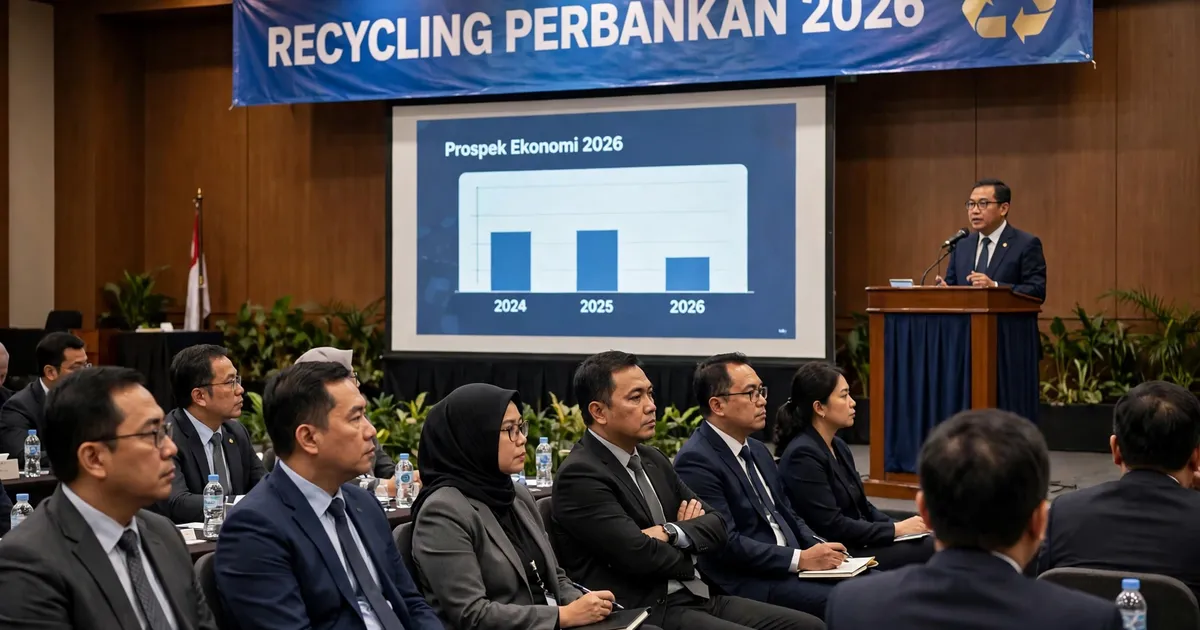
SIBOLANGIT — Otoritas Jasa Keuangan (OJK) meminta industri perbankan di Sumatera Utara (Sumut) untuk memperkuat tata kelola, menjaga kualitas pembiayaan, dan memperluas kredit produktif bagi usaha mikro, kecil, dan menengah (UMKM). Tujuannya, menjaga ketahanan industri sekaligus mendukung pertumbuhan ekonomi daerah yang berkelanjutan.
Penegasan itu disampaikan dalam kegiatan Recycling Perbankan Tahun 2026 yang digelar OJK Provinsi Sumut di Sibolangit, Deli Serdang, pada 15–16 Oktober 2026. Acara yang diikuti lebih dari 185 pimpinan dan pejabat perbankan itu mengusung tema memperkuat tata kelola serta peran perbankan dalam mendorong pertumbuhan ekonomi Sumut.
Kepala OJK Provinsi Sumut Triyoga Laksito menekankan bahwa kepercayaan masyarakat adalah fondasi utama industri perbankan. Menurutnya, kepercayaan itu hanya bisa dijaga dengan tata kelola yang baik, pengelolaan risiko yang efektif, serta pelindungan terhadap hak dan kepentingan nasabah.
“Keamanan rekening dan kemudahan layanan harus hadir bersama. Dana nasabah wajib dijaga, dan hak nasabah harus dihormati,” ujar Triyoga dalam sambutannya, Kamis (15/10).
Kualitas Kredit Dijaga Ketat
Triyoga menegaskan perbankan wajib memastikan keamanan pengelolaan rekening, keterbukaan informasi produk dan layanan, serta penanganan pengaduan nasabah yang efektif. Pemanfaatan teknologi digital pun, kata dia, harus diimbangi dengan penguatan manajemen risiko dan ketahanan operasional.
Di sisi penyaluran kredit, OJK mendorong perluasan pembiayaan produktif dengan tetap mengedepankan prinsip kehati-hatian. Data Agustus 2026 mencatat total kredit perbankan di Sumut, termasuk bank umum dan BPR/BPRS, mencapai Rp329,80 triliun. Penyaluran kredit UMKM oleh bank umum tercatat sebesar Rp80,71 triliun, dengan rasio kredit bermasalah (NPL) sebesar 1,97 persen.
“Kemampuan membayar harus menjadi dasar pemberian kredit. Agunan tidak boleh menggantikan analisis kelayakan usaha,” tegas Triyoga.
OJK meminta perbankan lebih memahami karakteristik sektor usaha, meningkatkan kualitas analisis kredit, dan memanfaatkan data transaksi secara bertanggung jawab. Plafon, jangka waktu, hingga jadwal pembayaran juga perlu disesuaikan dengan siklus usaha dan kemampuan keuangan debitur.
Sinergi Bank Umum dan BPR
OJK juga mendorong sinergi antara bank umum dengan Bank Perekonomian Rakyat (BPR) dan BPR Syariah untuk memperluas jangkauan pembiayaan produktif ke daerah. Kapasitas modal, teknologi, dan jaringan bank umum diharapkan berpadu dengan pemahaman BPR terhadap pelaku usaha lokal.
Khusus BPR/BPRS, OJK menekankan penguatan kualitas aset, permodalan, likuiditas, dan pengelolaan risiko sebagai fondasi pertumbuhan yang sehat. Peringatan dini terhadap penurunan kualitas kredit harus dijadikan dasar tindakan cepat, termasuk penanganan debitur yang mulai menunjukkan kesulitan membayar.
Sejumlah narasumber dari Departemen Pengaturan dan Pengembangan Perbankan OJK, PT Bank Central Asia Tbk, PT Bank Rakyat Indonesia (Persero) Tbk, dan PT BPR Dana Nusantara turut berbagi pengalaman pengelolaan perbankan yang sehat dalam forum tersebut.
Melalui kegiatan ini, OJK menegaskan komitmennya untuk terus membangun industri perbankan yang sehat, tangguh, dan berintegritas, sekaligus memperbesar kontribusinya terhadap perekonomian daerah.
Sumber: Waspada.id

Discussion
Bagikan pemikiran dan pendapat Anda